


| Sidney | Close | 09:00 |
| Tokyo | Close | 11:00 |
| London | Start | 10:00 |
| New York | Start | 15:00 |
Математически модел на финансовите пазари. Ограничени цикли
09:19:23 08.11.2010 от Bobi Iliev


Известно е, че съществуват много случаи, в които цените на акциите на определена компания нарастват или намаляват твърде много без нейното финансово състояние да се е променило съществено. Тези промени класическата икономика и в частност фундаменталния анализ не могат да обяснят. Изучаването на груповото поведение на инвеститорите като част от Техническия анализ ни помага значително по-добре да си обясним движението на цените на финансовите пазари.
Фундаменталния анализ и Техническия анализ чудесно се допълват. Фундаменталният анализ дава много точно определение за стойността на една стока. За цената пък казва, че е паричен израз на стойността и че зависи от търсенето и предлагането. Но това изобщо не е достатъчно за да обясни ценовите движения. Техническия анализ пък много добре обяснява ценовите движения на финансовите пазари, но нищо не казва за стойността на стоките и активите, които се търгуват.
Извода е ясен – Фундаменталният анализ ни показва какво да купуваме и какво не, а Техническият анализ кога да го купим и кога да го продадем.
Ако си служим само с методите на класическата икономика въобще не е чудно, че икономическите прогнози няма да могат да предвидят с точност нито нивата, при които пазарните цени ще се сменят, нито времето когато пазарите ще изменят характера си. Финансовите пазари са бързодвижещи се, непрекъснато вибриращи (колебаещи се) отражения на процесите на трансформация и промяна. Те не могат да се дефинират чрез статични понятия и линейни зависимости. Това означава, че практическата стойност на икономиката се свежда до осигуряването на най-общи прогнози, по които се съди за текущите нива на пазарните цени.
Техническия анализ приема динамичната структура на финансовите пазари. Той не взема под внимание фундаменталните стойности, защото се предполага, че инвеститорските очаквания относно тези стойности ( и много друга информация ) са вече отразени (калкулирани) в цените. Това означава, че на практика финансовите пазари винаги ще се опитват да предвиждат бъдещето и следователно промените в цените на борсата ще предшестват промените във фундаменталните условия. Например, често се случва инвеститорите да пресмятат бъдещия дивидент и да го включват в цените на акциите, преди той да е реално инкасиран.
Като взема в предвид груповото поведение на инвеститорите, специфичната реакция на групата при получаване на информационен шок, вътрешните цикли на борсовите групи и наличието на обратна връзка между борсови цени и членовете на групата, Техническият анализ създава един математически модел, който много точно обяснява ценовите движения на финансовите пазари.
Теорията на ограничените цикли е много сложна, както и другите раздели на математиката, които ще се засегнат, при съставяне на математическия модел. Затова ще допуснем едно силно опростяване на понятията, формулите и зависимостите, дори с риска те да не бъдат формулирани много точно, но да бъдат поне разбираеми дори и за тези, които не обичат математика.
Една функция има ограничен цикъл, когато нейния аргумент и тя самата се изменят в определени граници и по някаква причина този аргумент започва да се изменя в обратна посока веднага щом достигне една от границите. Пример за една такава функция може да бъде зависимостта между скоростта на движение V на едно махало, когато върху него е приложена някаква сила F и разстоянието X до неговата равновесна точка „О”, показани на фиг. 1. 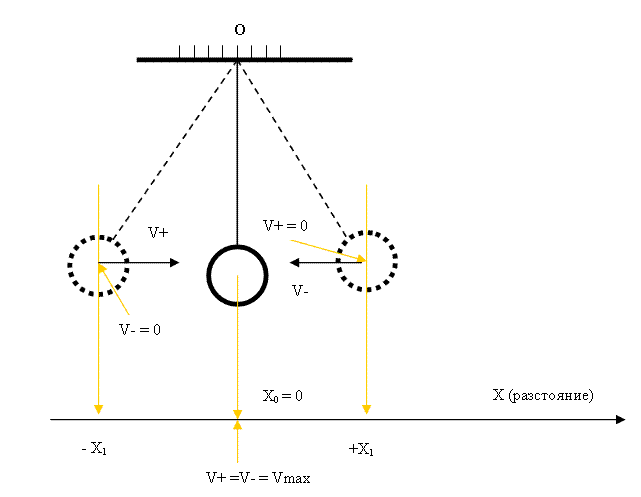
Фиг. 1
Когато махалото се намира в крайна дясна точка +Х1 скоростта е V+ = 0, след което махалото сменя посоката на движение и започва да се движи в обратна посока.
Следва увеличаване на скоростта, но тъй като е в обратна посока ще я бележим със знак V-. Преминава през равновесната точка Хо , където V- =Vmax и продължава към точка - Х1, където V- = 0.
Махалото отново сменя посоката си и новата скорост е V+. Преминава през равновесната точка Хо, където V+ = Vmax, т.е. отново придобива максималната си скорост, но вече в посока на дясно и достига точка +Х1. Тук V+ = 0, посоката на движение се сменя и цикъла се повтаря.
Графичната зависимост между функцията V и аргумента X е представена на фиг. 2. 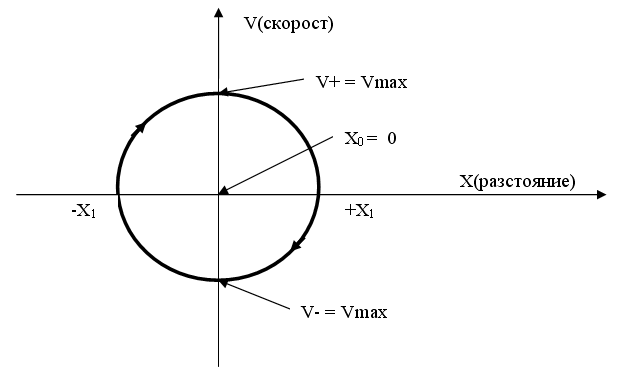
Фиг. 2
В случая тя е начертана като окръжност. В общия случай тази зависимост е елипсовидна, което се вижда от основното уравнение на махалото:
F = - kx
Като преобразуваме тази формула получаваме: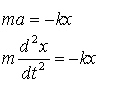
Интегрираме последното уравнение от двете страни: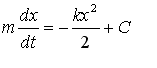
Откъдето: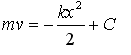
Или: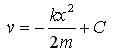
Използваните величини са както следва:
F – силата, която действа на махалото
k – пропорционална константа
x – разстоянието, на което е отместено махалото
m – масата на махалото
a – ускорението на махалото
C – интеграционна константа
v - скоростта на махалото
От последното уравнение се вижда, че скоростта на махалото V (промяната на X) е пропорционална на квадрата на отместването X. Следователно зависимостта е или хиперболична или елипсовидна. Хиперболична не е, защото махалото се движи в ограничено пространство. Остава тази зависимост да е елипсовидна.
Засега ще си мислим, че зависимостта е окръжност за да не усложняваме излишно разсъжденията в момента.
Да разгледаме фиг 2 . По хоризонталната ос е нанесено разстоянието Х на махалото до неговия център, а по вертикалната ос – скоростта V. В точките +Х1 и –Х1 скоростта V e равна на нула, защото махалото спира да се движи, а в точката Хо скоростта и в двете посоки е равна на максималната, благодарение на което, то продължава да се движи още известно време в същата посока.
Зависимостта между очакванията на инвеститорите и процентното нарастване на цените също има характера на ограничен цикъл. Следователно, зависимостта между очакванията на инвеститорите и процентното увеличение на цените ще има същия характер, както зависимостта на скостта V, с която се движи махалото и отместването му X от центъра. Под “очакване на инвеститорите” трябва да се разбира тяхното очакване за повишаване или намаляване на цените на определен вид акции. Обръщаме внимание, че става въпрос не за абсолютното нарастване на цените, а за процентното т.е. за скоростта на изменение на цените.
Процентно изменение на цените е дадено във формула (1).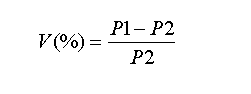
Формула 1
където:
V(%) e процентното изменение на цените,
Р1 е цената днес
Р2 е цената вчера
С индекса “ Р ” ще означаваме абсолютната (реалната) цена, за разлика от V%, с който означаваме процентното изменение на цените.
Зависимостта между цени и очаквания е показана на фиг. 3. Графиката е начертана, като окръжност, за опростяване на изложението, но истинската й форма е елипса. 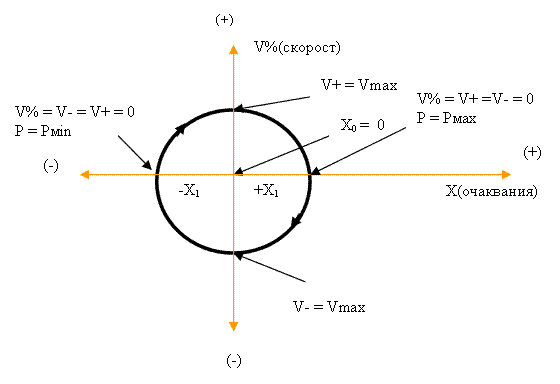
Фиг. 3
По хоризонталната ос е нанесен аргумента Х, който съответства на очакванията на инвеститорите, а по-вертикалната ос процентното увеличение на цените. Числената стойност на величината V(%) e в проценти, а числената стойност на величината Х се определя като разлика в броя на инвеститорите с различни очаквания. Когато броя на инвеститорите очакващи увеличаване на цените е равен на броя на инвеститорите очакващи намаляване на цените, величината х става Х=0. Когато броя на инвеститорите очакващи увеличаване на цените е по-голям от броя на инвеститорите очакващи намаляване на цените, величината Х е равна на разликата им със знак (+), а когато броя на инвеститорите очакващи увеличаване на цените е по-малък от броя на инвеститорите очакващи намаляване на цените, величината Х е равна на разликата им със знак (-). Така величината Х всъщност определя резултантното очакване на всички инвеститори. Когато говорим по-нататък за очакванията на инвеститорите ще разбираме именно това резултантно очакване на всички инвеститори.
Когато очакванията за увеличаване на цените нарастват, величината Х също нараства в положителна посока, достига границата + Х1 и повече не може да нараства. Когато очакванията за намаляване на цените нарастват, величината Х също нараства, но в отрицателна посока и достига границата – Х1. Тези граници съществуват, защото броя на инвеститорите, които следят определен вид акции е ограничен, а заедно с това и общия паричния ресурс, който евентуално ще вложат е също ограничен. Той може да е много голям – в размер на десетки и стотици милиони долари, но все пак е ограничен, а не безкрайно голям. Затова и влиянието върху цените е също ограничено. Един вид акции могат да променят цената си десетки и дори стотици пъти, но все пак тази промяна е ограничена, а не безкрайно голяма. Ето защо зависимостта между очакването на инвеститорите и промяната на цените има формата на “ограничен” цикъл, а защо на цикъл – ще видим в следващите редове.
Когато инвеститорите очакват цените да се увеличат, те започват да търсят и купуват акции. Следователно големината на величината Х, когато се изменя в положителна посока е пропорционална на очакванията на инвеститорите за повишаване на цените, а числено е равна на броя акции, които те са готови да купят. Тук дефинираме величината Х още по-прецизно, защото влиянието върху пазара на един инвеститор, който купува 1000 акции е по-различно от това на друг инвеститор, който купува 10 акции. С други думи казано величината Х в този случай определя големината на “бичия отбор”, но не толкова като броя инвеститори, а като ресурса, който те са готови да използват за покупка на акции. Когато инвеститорите очакват цените да се понижат те предлагат акциите си за продажба. Следователно големината на величината Х, когато се изменя в отрицателна посока е пропорционална на очакванията на инвеститорите за понижение на цените, а числено е равна на броя акции, които те са готови да продадат. Може да се каже, че Х в този случай определя големината на “мечия отбор” но не толкова като броя инвеститори, а като ресурса, който те са готови да използват за продажба на акции.
Нека да проследим процесите, които протичат на финансовите пазари като предположим, че току що сме преминали точката – Х1 на графиката от фиг. 3 и се движим в посока на дясно. Това съответства на случая, когато мечата група е достигнала своята зрелост и започва да се разпада. Когато коментирахме груповото поведение на инвеститорите от мечия отбор, отбелязахме че в този момент всички вече са си продали акциите, а професионалистите започват да купуват. Започва формиране и ръст на бичия отбор за сметка на мечия. Както знаем цените се определят от търсенето и предлагането. След като вече има търсене на пазара, цените започват да растат, както се вижда и от графиката. Когато започнат масови покупки достигаме точката Хо, където процентното увеличаване на цените е най-високо. На графиката в този момент е дадено Хо=0, защото броя на мечките и броя на биковете е приблизително изравнен, а – Х1 преминава в + Х1 . От точката Хо нататък процентното увеличение започва да намалява, обаче абсолютните цени продължават да растат. Ще поясним това с числен пример: Ако в точка Хо, +V(%)= 5% , a цените на акциите Ро = 100 USD, то следващите изменения са както следва: Р1 = 105 USD, Р2 = 110 USD, Р3 = 115 USD и т. н., защото 5% върху 100 са 5 USD. Ако след това процентното увеличение се намали на +V(%)= 3%, то абсолютното увеличение ще стане: Р4 = 118 USD, Р5 = 121 USD, Р6 = 124 USD и т. н. Процентното увеличение започва да намалява, защото броя на потенциалните инвеститори, които са дезертирали от мечата група и предстои да станат членове на бичата група и да потърсят акции с цел да ги купят намалява. Отново числен пример: Ако броя на инвеститорите, които са чувствителни към определен вид акции е 1000 души и вече 600 от тях са си купили акции, то тези които са потенциални купувачи са вече 400 души. Търсенето вече е по-малко, а от там и процентното увеличение по-малко. Когато достигнем точката + Х1, процентното увеличение става V(%)= 0 %. Абсолютните цените в този момент са най-високи и спират вече да растат.
Важно! В точката + Х1 бичата група е в своята зрелост. Броя на нейните членове е максимален и вече на практика няма от къде да дойдат нови членове. Няма кой вече да търси и купува акции, защото всички които желаят да си купят акции вече са го направили! След като вече няма кой да търси акции цените спират да растат и на борсата се установяват максималните абсолютни цени. Професионалистите разпознават този момент и като знаят, че цените вече няма да растат започват да предлагат своите акции за продажба. След като вече няма търсене, а само предлагане, естествено цените започват да намаляват.
Важното в случая е, че намаляването на цените става не защото са се влошили икономическите показатели на дружеството, а защото на пазара има само продавачи, a купувачи липсват!
Ако продължим да проследяваме графиката на фиг. 3 след точка + Х1, виждаме, че движението е вече в обратна посока, т.е. наляво. Това се дължи на факта, че величината Х започва да намалява, защото професионалистите вече напускат групата на биковете. Групата на биковете се намира във фаза на упадък. В този момент се създава нова група – групата на мечките, които желаят да продадат своите акции. Процентното намаляване на цените V(%), вече отбелязано като –V, започва да се увеличава. С други думи намаляването на цените става с все по-високи темпове. Най-високата стойност на V(%) е в точката Хо, защото започват масови разпродажби. След тази точка процентното намаляване на цените започва да намалява, защото потенциалните кандидати за мечата група намаляват. Числен пример: Ако в точка Хо -V(%)= 5% , a цените на акциите са Ро = 100 USD, то следващите изменения са както следва: Р1 = 95 USD, Р2 = 90 USD, Р3 = 85 USD и т. н., защото 5% върху 100 USD са 5 USD. Ако след това процентното намаление се намали на V(%)= 3% , то абсолютното намаление ще стане Р4 = 82 USD, Р5 = 79 USD, Р6 = 76 USD и т. н. Виждаме, че процесите на графиката, когато се движим от дясно на ляво са аналогични на тези от ляво на дясно само че с обратен знак. Когато достигнем точката – Х1, това означава че мечата група е във фаза на зрелост и броя на нейните членове е максимално голям. Всички които са искали да продадат акции вече са го направили и няма кой повече да продава акции. Професионалистите разпознават този момент и като знаят, че цените вече няма да се намаляват, започват да купуват очаквайки цените да се покачат.
Важното в случая е, че покачването на цените става не защото са се подобрили икономическите показатели на дружеството, а защото на пазара има само купувачи - продавачи липсват!
Отново достигнахме точката – Х1, а от тук нататък процесите циклично се повтарят.
Сега, когато показахме и цикличността на процеса вече се убеждаваме, че зависимостта между очакванията на инвеститорите и процентното изменение на цените има характера на ограничен цикъл.
За да не разводняваме по-горе казаното, тук ще направим едно важно уточнение. Имаше моменти, в които казахме, че на пазара има само купувачи, а няма продавачи и обратното. От друга страна знаем, че една сделка се осъществява само ако срещу купувачите има и продавачи. Затова трябва да споменем и ролята на маркетмейкърите. Маркетмейкърите са големи банки или инвестиционни посредници, които винаги купуват и винаги продават, т.е. те правят пазара. Те печелят от моментната разлика (спред) между цените “купува” и “продава”. Когато пазара е спокоен този спред е малък за да се насърчи оборота, а когато е по-динамичен спредът се увеличава за да се предпазят от загуби. Маркетмейкърите поддържат стриктно един предварително зададен баланс от определени акции. Ако в определен момент купувачите са много повече от продавачите, броят на акциите в тяхната кошница започва да намалява и баланса се нарушава. Тогава те повишават едновременно и цената “купува” и цената “продава”, като запазват спреда. По този начин те насърчават инвеститорите повече да продават и по-малко да купуват. Ако баланса не се възстанови, цените се повишават още. Обратно – ако броя на продавачите е по-голям маркетмейкърите постепенно намаляват цените докато потока на купените акции се изравни с потока на продадените. По този начин често се случва именно маркетмейкърите да са катализатор на промяната на цените. Те са и оня буфер, който временно може да задоволи пазара, ако там има само продавачи или само купувачи.
И още нещо. Разсъжденията за процесите, които се развиват на пазара при разглеждане на ограничения цикъл имат принципен и предимно качествен характер и затова са в известна степен усреднени. Предстои по-прецизно и по-подробно разглеждане на тези процеси.
» 10.06.2010 13:16:27 Видове дивергенции и как да ги търгуваме
» 23.03.2011 10:29:27 Стратегия с Stochastic CycleIdentifier и Bands
» 02.12.2011 17:50:20 Двоен връх (двойно дъно)
» 08.09.2009 19:42:07 Умните трейдъри търгуват дългосрочно
» 13.11.2009 00:00:00 Сравнителен анализ между форуърд и фючърс контракти ...Фючърс и форуър
» 26.03.2019 09:17:54 Радостина Иванова Как да използваме фундамента , или как да търгуваме новини
» 19.03.2019 07:40:02 Радостина Иванова Правила за търговия
» 25.02.2019 17:03:10 Радостина Иванова GBP USD пробваме за продажби
» 25.02.2019 16:16:34 Радостина Иванова GBP USD пробваме за продажби
» 15.02.2019 10:18:37 Радостина Иванова Съпротиви подкрепи , дивергенции , рикошети , и още нещо
