


| Sidney | Close | 09:00 |
| Tokyo | Close | 11:00 |
| London | Start | 10:00 |
| New York | Start | 15:00 |
Фрактални образувания
16:42:10 22.11.2010 от Bobi Iliev


Фрактални образования са тези, които съдържат в себе си същите фигури от по-ниско йерархическо ниво, а самите те се съдържат в същите фигури от по-високо йерархическо ниво.
Като използваме този принцип, ще начертаем математическия модел от фиг. 16 ( виж. математическия модел на финансовите пазари) за три нива едновременно. Това е показано на фиг. 1.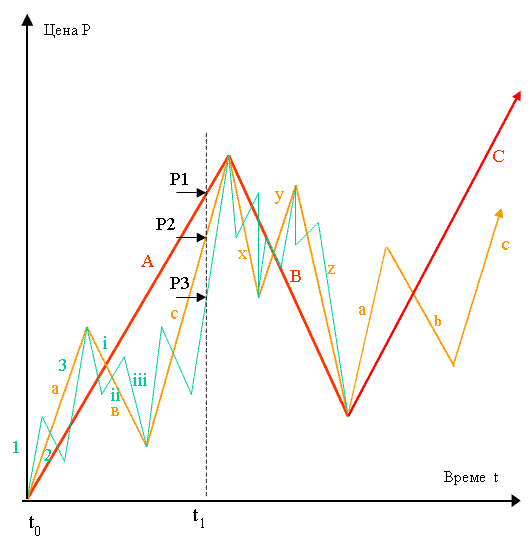
Фиг. 1
Средното йерархическо ниво, което разглеждаме на фиг. 1 е начертано с нормална плътна линия с оранжев цвят. Това ниво съдържа в себе си по-ниското йерархично ниво начертано с тънка плътна линия със зелен цвят, а самото то се съдържа в по-горно йерархично ниво начертано с дебела четвена линия. Триетапния реверсивен модел се състои от три отсечки – по една за всеки етап. По-нататък ще ги наричаме вълни. Тези вълни в различните йерархични нива са означени по различен начин за да се отличават една от друга:
Високо йерархично ниво:
- А, В, С за бичи пазар (вълните са начертани с дебела червена линия)
- X, Y, Z за мечи пазар (не са показани на чертежа)
Средно йерархично ниво:
- а, в, с за бичи пазар (вълните са начертани с плътна оранжева линия)
- x, y, z, за мечи пазар (вълните са начертани с плътна оранжева линия)
Ниско йерархично ниво:
- 1, 2, 3 за бичи пазар (вълните са начертани с тънка зелена линия)
- i, ii, iii за мечи пазар (вълните са начертани с тънка зелена линия)
В динамичната структура нарисувана на фиг. 1 се вижда, че вълните от по-горните йерархични нива са синхронизирани с вълните от по-долните нива – всяка старша вълна съдържа един пълен бичи или мечи цикъл от по-ниско ниво. Възможно е обаче вълната от по-високо йерархично ниво да съдържа няколко пълни ценови пулса от по-ниско йерархично ниво. За да са синхронизирани вълните в този случай е необходимо началото на старшия цикъл да съвпада с началото на първия цикъл от по-нисък разред, а края на по-старшия цикъл да съвпада с края на последния цикъл от по-нисък разред. От физиката е известно, че състоянието на синхронизъм е естественото състояние за системите, защото в това състояние те съществуват с най-малко енергия. Ето защо ако системата се разбалансира по някаква причина тя ще се стреми да подтисне колебанията на по-ниско ниво за да влезе отново в синхронизъм.
Както вече споменахме структурата на финансовите пазари е “бомбандирана” непрекъснато с най-различни шокове. Всяка неочаквана информация за инвеститорите представлява по-силен или по-слаб шок за йерархичната структура. След получаване на шок, независимо на кое ниво, системата се разсинхронизира. Различните нива започват да си влияят едно на друго. В края на краищата, вълните от по-висок ранг подтискат вълните от по-ниско йерархично ниво и системата влиза отново в синхрон до следващия шок. Много често се случва преди системата да се е възстановила от първия да се получи втори шок. И още нещо много важно – реакцията на системата на всяко йерархично ниво има характера на вече разгледания математически модел.
Нека да се върнем към фиг. 1 и да я разгледаме по-подробно. Виждаме, че в момента t1 вертикалната прекъсната линия пресича едновременно и трите линии от различните йерархични нива, като образува цените Р1, Р2 и Р3 едновременно. Тъй като цената на определен вид акции не може да се изрази с три числа едновременно, то истинската цена всъщност е суперпозиция ( геометричен сбор) от тези три цени. С други думи на реалната ценова графика ние ще видим само общия резултат (общата сума) от това едновременно движение. Подобно е движението на водна частица в световния океан. Тя участвува едновременно в прилива и отлива, във вълнообразното движение породено от различното налягане на въздуха и завихренията на гребена известно като “морско зайче”. За да наблюдаваме по-добре това движение, нека да си представим, че във водата плава една мъничка частица стериопор. Движението на тази частица ще бъде едно сложно движение във времето, защото върху него ще влияят едновременно прилива и отлива, водната вълна предизвикана от вятъра и завихрянията около гребена.
Правата задача в случая е :
Като знаем движението на цените на всяко йерархично ниво да намерим резултантната цена за един сравнително кратък период от време.
Ние вече знаем от предходната глава, че движението на цените след като инвеститорите са подложени на шок има формата на Златната спирала. Ако на нас са ни известни историческите данни за цените на всяко йерархично ниво към настоящия момент, ние бихме могли по законите на Златната спирала да пресметнем движението на цените и за един бъдещ момент за същите тези йерархични нива. След това просто ще сумираме цените от всички нива за всеки един период от време и така ще намерим прогнозните резултантни цени. Една такава компютърна симулация е показана на фиг. 2.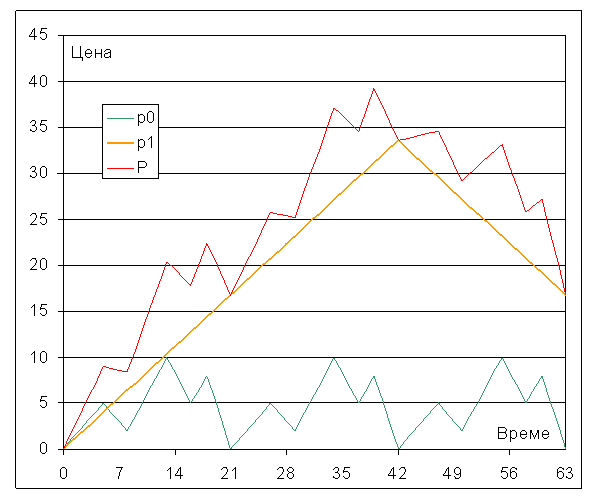
Фиг. 2
На фиг. 2 ние предполагаме, че движението на цените на най-ниско йерархическо ниво р0, отбелязано с тънка зелена линия и следващото йерархическо ниво р1, отбелязано с оранжева линия са известни. По вертикалната координата са нанесени цените на определен вид акции в лв, а по хоризонталата времето в дни – от 0 до 63 ден. Като извършим геометрично събиране на цените от ниво р0 и ниво р1 за всеки един ден поотделно, т.е. “ тънката зелена линия” и “оранжевата линия” линии, намираме резултантната цена Р за всеки един от тези 63 дни – т.е. плътната червена линия. Именно това е цената, по която се извършват сделките на фондовата борса или валутните пазари.
За да станат по-ясни процесите, които протичат на финансовите пазари, на фиг 2 сме допуснали няколко опростявания:
- Вълните на различните йерархични нива са синхронизирани – в случая на една вълна от по-високото йерархично ниво отговарят точно 2 ценови пулса от по-ниско йерархическо ниво.
- Взети са само 2 йерархични нива, а те често са поне 3 или повече.
- Ценовите пулсове на по-ниското ниво са еднакви.
- Вълните имат характера на прави линии.
Въпреки тези oпростявания виждаме, че резултантната линия вече има значително по-сложна форма отколкото единичния ценови пулс. Веднага отбелязваме, че вълните, които са по посока на по-високото йерархично ниво са удължени, а тези, които са в обратна посока са скъсени.
Например: на фиг. 2, третата вълна в резултантното движение на цените (плътната червена линия) е очевидно по-дълга от третата вълна на ниското йерархично ниво (тънката зелена линия).
На финансовите пазари тези опростени условия често не са изпълнени в резултат, на което резултантното движение на цените е доста по-сложно. Проблемът, обаче не е във факта, че реалните условия на финансовите пазари предполагат едно сложно движение на цените, защото и най-елементарния компютър ще се справи с тези сметки. Проблемът се състои в това, че никой не може да ни предостави исторически данни за движението на цените на различните йерархични нива. На финансовите пазари съществуват реални цени, които съдържат компоненти от различни йерархични нива. Следователно, за да се получи движението на цените в различните йерархични нива трябва реалните цени, които ни се доставят на търговския терминал, да се разложат на техните компоненти. С други думи в случая трябва да се реши обратната задача:
Като се знаят реалните цени за определен период от време, те да се разложат на своте компоненти, по такъв начин, че да се получат движенията на цените за различни йерархични нива.
Ако успеем да решим тази задача, то от историческите данни за реалните цени лесно ще получим историческите данни за движението на цените на всяко йерархично ниво. После ще приложим пропорциите на Златната спирала и ще намерим бъдещите цени за всеки йерархичен период. И най-накрая просто ще сумираме бъдещите цени от всички йерархически нива и ще получим реалните прогнозни цени за известен бъдещ период от време. Класическите методи на анализ и синтез са известни много отдавна и това, че ние искаме да ги приложим не представлява нищо ново.
За съжаление обаче, решаването на обратната задача не е лесна работа. Някои учени използват метода на Спектралния анализ и с помощта на Фурие-преобразованията разлагат сложните периодични движения на сума от прости периодични функции. Подобни методи успешно се използуват в областта на метеорологията, квантовата и статистическа физика. Спецификата на финансовите пазари обаче, изисква по-задълбочени изследвания. Затова тези занимания ще ги оставим на математиците, а ние ще използваме други методи за решаване на обратната задача. Тези методи са косвени, но за сметка на това са по-прагматични.
» 10.06.2010 13:16:27 Видове дивергенции и как да ги търгуваме
» 23.03.2011 10:29:27 Стратегия с Stochastic CycleIdentifier и Bands
» 02.12.2011 17:50:20 Двоен връх (двойно дъно)
» 08.09.2009 19:42:07 Умните трейдъри търгуват дългосрочно
» 13.11.2009 00:00:00 Сравнителен анализ между форуърд и фючърс контракти ...Фючърс и форуър
» 26.03.2019 09:17:54 Радостина Иванова Как да използваме фундамента , или как да търгуваме новини
» 19.03.2019 07:40:02 Радостина Иванова Правила за търговия
» 25.02.2019 17:03:10 Радостина Иванова GBP USD пробваме за продажби
» 25.02.2019 16:16:34 Радостина Иванова GBP USD пробваме за продажби
» 15.02.2019 10:18:37 Радостина Иванова Съпротиви подкрепи , дивергенции , рикошети , и още нещо
